연금저축 세제이해
- 연금저축 세제에 대한 안내
- 다양한 혜택의 연금저축계좌, 세제혜택도 놓치지 마세요!
세액공제 적용률 및 환급액
총 급여(근로소득만) 5,500만원 또는 종합소득 4,500만원 이하 시 최대 99만원 환급!
| 구분 | 총 급여 5,500만원 이하 | 총 급여 5,500만원 초과 |
|---|---|---|
| 세액공제 적용률 | 16.5% | 13.2% |
| 최대 환급액 | 99만원 (600만원 x 16.5%) | 79.2만원 (600만원 x 13.2%) |
- 종합소득금액 대상자는 4500만원을 기준으로 세액공제 적용률이 달라집니다.
- 이미 납입 중인 연금저축(펀드, 신탁, 보험 모두 포함)이 있는 경우 합산하여 600만원 한도를 적용합니다.
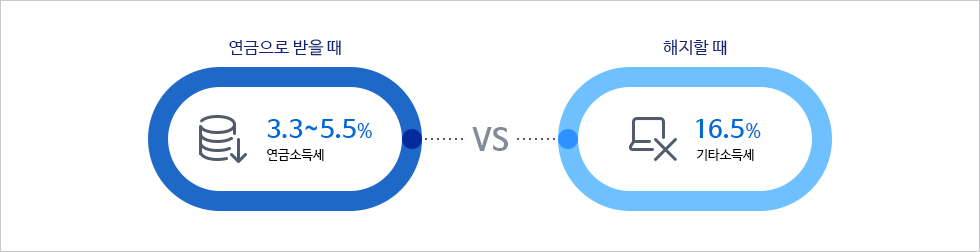
연금으로 받아야 커지는 세금 혜택
- 납입 당시 총급여(근로소득만 있는 경우)가 5,500만원을 초과하면 세액공제율 13.2%를 적용 받아 절세할 수 있어요.
하지만 세액공제 받은 금액을 해지(또는 중도인출)하면 16.5%의 기타소득세를 내야하기 때문에 세금 손해가 발생할 수 있으므로 유의해야 합니다. - 연령별 연금소득세율 : 만 70세 미만 5.5%, 만 80세 미만 4.4%, 만 80세 이상 3.3%
TIP! 담보대출과 일부인출
담보대출을 이용하는 방법
- 연금저축 평가금액의 50% 가능(신청기준일)담보대출 안내
- 연5.00%(2026.01.01 기준 / 시장상황에 따라 향후 변동 가능)
일부인출하는 방법
- 100% 미만까지 가능 (기타소득세 16.5% 발생)
- 일부 인출 시 세금상세

- 400만원까지 입금한 경우
전체납입금액 (인출가능금액)과 인출액 (인출액 x 16.5%) 납부)
- 400만원 초과하여 입금한 경우
전체납입금액 (인출가능금액)과 과세대상인출액(과세대상 인출액 x 16.5%) 납부
* 인출액 중 세액공제 한도초과 입금 누계액 제외
- 확인하세요!
-
- 투자자는 금융상품에 대하여 신한투자증권으로부터 충분한 설명을 받을 권리가 있으며, 가입전 상품설명서 및 약관을 반드시 읽어보시기 바랍니다.
- 이 금융상품은 예금자보호법에 따라 보호되지 않습니다.
- 증권거래비용, 기타비용이 추가로 발생할 수 있습니다.
- 연금저축 계약기간 만료 전 중도 해지하거나 계약기간 종료 후 연금 이외의 형태로 수령하는 경우 세액공제 받은 납입 원금 및 수익에 대해 기타소득세(16.5% 분리과세) 등 세율이 부과될 수 있습니다.
- '과세기준 및 과세방법은 향후 세법개정 등에 따라 변동될 수 있습니다.
신한투자증권 준법감시인 심사필 제26-0026호(2026년 01월 06일 ~ 2027년 01월 01일)